Schön, dass Du da bist! 👋

Ich möchte Dich gern persönlich begrüßen.

Entdecken
ETF-SPARPLAN ODER FONDSGEBUNDENE VERSICHERUNG?

Zwei Wege. 31 Jahre. Ein Leben dazwischen.

Was passiert, wenn sich Märkte, Pläne und das eigene Leben verändern? Begleite Max von 36 bis 67 und schau Dir an, wie sich beide Wege dabei unterscheiden.

500 €monatlich
31Jahre
67Alter bei Auszahlung
ETF-Sparplan im Depot fondsgebundene Versicherung
36 Jahre
DER START

Max ist 36. Und er hat noch etwas ziemlich Wertvolles vor sich: Zeit.
Max mit 36 am Schreibtisch, er schreibt in ein Notizbuch und schaut lächelnd aus dem Fenster

Jeden Monat investiert er 500 € in seine Zukunft. Doch welcher Weg passt besser zu ihm?

Hier startet die Lebensreise
42 Jahre
HOCHZEIT

Sechs Jahre später hat Max andere Zahlen im Kopf.

Max mit 42 bei seiner Hochzeit, er und seine Frau lachen sich an

Er heiratet. Für diesen besonderen Tag möchte er einen Teil seines angesparten Kapitals nutzen.

ETF-Depot
Teilauszahlung möglich
Fondsgebundene Versicherung
Teilauszahlung möglich*

Sein übriges Kapital bleibt weiter investiert.
47 Jahre
KURSRÜCKGANG AN DER BÖRSE

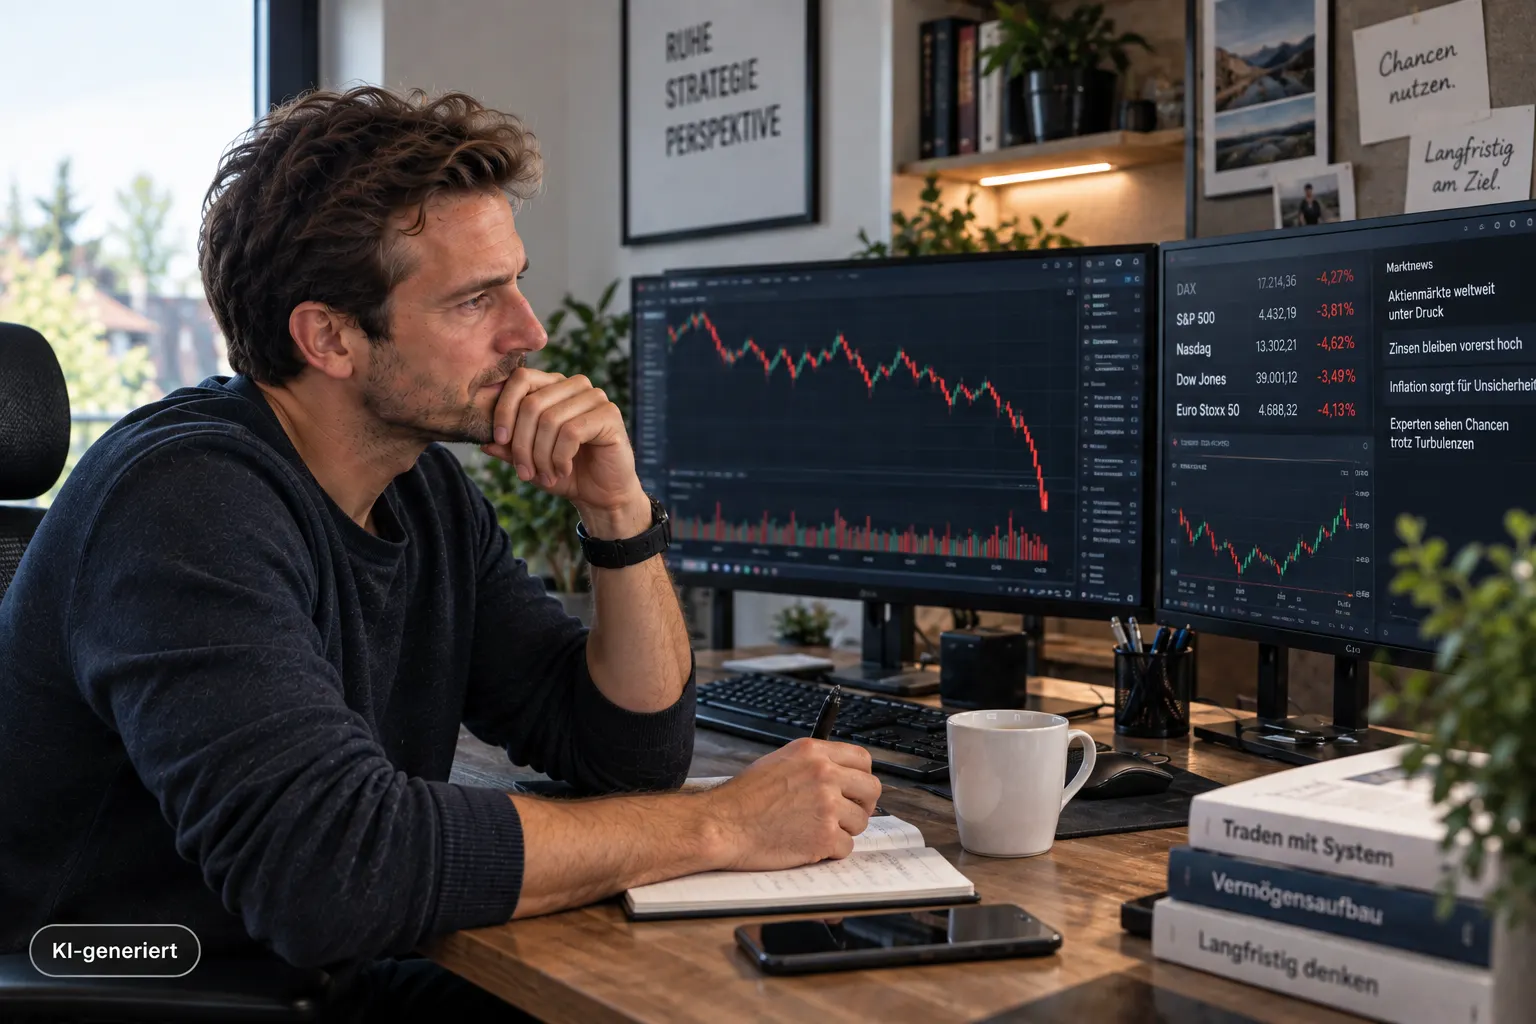
Mit 47 erlebt Max einen deutlichen Kursrückgang.

Max mit 47 vor zwei Monitoren mit fallenden Börsenkursen, nachdenklich, eine Hand am Kinn

Ein Teil seines Kapitals liegt bewusst schwankungsärmer. Jetzt kann er davon Geld in die gefallenen Aktien-ETFs umschichten und die niedrigeren Kurse für sich nutzen.

  1. schwankungsärmerer Baustein
  2. UMSCHICHTUNG
  3. Aktien-ETFs zu niedrigeren Kursen

Beim Umschichten zeigt sich der entscheidende Unterschied

ETF-DEPOT
  1. Verkauf eines Fonds oder ETF
  2. realisierte Gewinne können steuerliche Folgen auslösen*
  3. entsprechend weniger Kapital kann unmittelbar wieder angelegt werden
FONDSGEBUNDENE VERSICHERUNG
  1. interner Fondswechsel
  2. grundsätzlich keine unmittelbare persönliche Besteuerung des realisierten Gewinns*
  3. das Kapital kann zunächst innerhalb des Vertrags weiterarbeiten

In 31 Jahren kann sich einiges verändern.

Märkte entwickeln sich weiter, Max' Leben verändert sich und mit zunehmendem Alter kann eine andere Aufteilung seines Geldes sinnvoll werden. Für unser Beispiel nehmen wir deshalb fünf Fondswechsel während der Laufzeit an.

12345
3667
Fünf Fondswechsel während der Laufzeit. Die Positionen in der Grafik sind symbolisch.
ETF-DEPOT

Bei Verkäufen mit Gewinn können während der Laufzeit Steuern anfallen.*

FONDSGEBUNDENE VERSICHERUNG

Interne Fondswechsel lösen grundsätzlich keine unmittelbare persönliche Besteuerung des dabei realisierten Gewinns aus.*

Kurzer Einschub · nicht Teil von Max' Geschichte

Und wie sieht das in der Praxis aus?

BEISPIEL 1
Start
01.01.2026
monatlich
125 €
zusätzlich einmalig investiert am 01.04.2026
12.000 €
Monatsbeiträge
9
Vertragsguthaben am 17.09.2026
15.876,75 €
BEISPIEL 2
Start
01.01.2026
monatlich
500 €
zusätzlich einmalig investiert am 01.04.2026
100.000 €
Monatsbeiträge
9
Vertragsguthaben am 17.09.2026
124.402,06 €

Anonymisierte Live-Mandantenbeispiele, Stand 17.09.2026. Die bisherige Entwicklung ist keine Garantie für zukünftige Wertentwicklungen.
Anfang 60
PLÄNE FÜR DEN RUHESTAND

Der Ruhestand rückt näher.

Max Anfang 60 mit seiner Frau auf einer Terrasse bei Sonnenuntergang, vor ihnen eine Landkarte und ein Reiseführer

Max und seine Frau schmieden Pläne für die kommenden Jahre. Gleichzeitig wird ihm wichtiger, einen Teil seines aufgebauten Kapitals besser abzusichern.

Garantie als Möglichkeit

Je nach Anbieter und Tarif können später auch Garantien oder andere Sicherungsbausteine ergänzt werden.

Nicht Teil dieser Modellrechnung. Berechnet wurde der Tarif FR10 ALfonds ohne Garantien.
A KAPITALAUSZAHLUNG MIT 67

Wenn Max sich sein Kapital auszahlen lässt

Fondsgebundene Versicherung nach Steuern377.216 €
Direkte Fondsanlage nach Steuern329.846 €
+47.369 € Ergebnis dieser Modellrechnung So wurde gerechnet
12+
Jahre Laufzeit
bei Max: 31 Jahre
62+
bei Auszahlung
bei Max: 67 Jahre

Was bei der Auszahlung steuerlich passiert

Für die fondsgebundene Versicherung gilt eine steuerliche Besonderheit: Läuft der Vertrag mindestens zwölf Jahre und erfolgt die Auszahlung nach Vollendung des 62. Lebensjahres, fließt in der Regel nur die Hälfte des Gewinns in die Berechnung der Einkommensteuer ein. Bei Max ist beides erfüllt. Welche Annahmen in das Ergebnis einfließen, findest Du unter So wurde gerechnet.

B NEUES SZENARIO · MONATLICHES EINKOMMEN

Und wenn Max lieber jeden Monat Geld bekommen möchte?

Jetzt beginnt ein neues Szenario. Verglichen werden eine lebenslange Rente aus der fondsgebundenen Versicherung und ein Fondsentnahmeplan aus der direkten Fondsanlage.

A · NACH STEUERN
377.216 €
B · VERRENTUNGSKAPITAL
421.579 €

Bei der Verrentung wird das Kapital nicht als Einmalbetrag ausgezahlt. Stattdessen erhält Max eine lebenslange Rente. Steuerlich wird dabei grundsätzlich nur der sogenannte Ertragsanteil der laufenden Rente berücksichtigt.

FONDSGEBUNDENE VERSICHERUNG
1.434,75 €
netto monatlich, lebenslang
Verrentungskapital 421.578,74 €
DIREKTE FONDSANLAGE
1.109,28 €
netto monatlich aus dem Entnahmeplan
Verrentungskapital 329.846,29 €
67 75 85 95 100
Lebenslange Rente
lebenslang
Fondsentnahmeplan
Bei 95: Annahme dieser Modellrechnung. Die Rechnung modelliert den Entnahmeplan bis zur statistischen Lebenserwartung von 95 Jahren, unter anderem mit einer Nettowertentwicklung von 2,50 % pro Jahr.
C TODESFALL MIT 67

Was bleibt für die Menschen, die Max wichtig sind?

Max hat sein Vermögen nicht nur für sich aufgebaut. Deshalb schauen wir auch darauf, was im Todesfall für die Menschen bleibt, die ihm wichtig sind.

Fondsgebundene Versicherung421.579 €
Erträge einkommensteuerfrei
Direkte Fondsanlage329.846 €
Erträge abgeltungsteuerpflichtig
+91.732 € Unterschied in dieser Modellrechnung

Simuliert ist der Todesfall in der Ansparphase im Alter von 67. Eine mögliche Erbschaftsteuer ist in der Modellrechnung nicht berücksichtigt.

Warum Max hier zwei unterschiedliche Beträge sieht

377.216 €
A · Kapitalauszahlung: Das Kapital wird ausgezahlt und dabei versteuert.
421.579 €
B · Verrentung: Das Kapital wird nicht ausgezahlt, sondern verrentet. C · Todesfall: Die Erträge sind einkommensteuerfrei.

Warum sich für einen Weg entscheiden, wenn sich beide sinnvoll miteinander kombinieren lassen?

DIE isyFinance ZWEI-SÄULEN-STRATEGIE

10 Jahre sparen und nie wieder einzahlen.

Klingt erst einmal ungewöhnlich? Im Video zeige ich Dir, was hinter meiner Zwei-Säulen-Strategie steckt.

Video zur Zwei-Säulen-Strategie ansehen

Modellrechnung. Das Ergebnis hängt von der Wertentwicklung, den Kosten und der gewählten Gestaltung ab.

Du hast bereits eine fondsgebundene Versicherung?

Ich schaue mir persönlich an, wie Deine Anlage aufgestellt ist, welche Kosten anfallen und welche vertraglichen Möglichkeiten Du hast.

So wurde gerechnet

Unverbindliche Modellrechnung

Die Berechnungen sind unverbindliche Modellrechnungen. Die tatsächlichen Ergebnisse hängen unter anderem von der persönlichen steuerlichen Situation und der tatsächlichen Wertentwicklung ab.

Grundannahmen

  • Bruttobeitrag 500,00 € monatlich, Beitragsdynamik 0,00 %
  • Versicherungsbeginn 01.10.2026, Auszahlungsbeginn 01.10.2057, Alter bei Auszahlung 67
  • Geleistete Beiträge 186.000,00 €
  • Angenommene Bruttowertentwicklung 6,00 % p. a. (vor Abzug Fondskosten)
  • Fonds: iShares Core MSCI World UCITS ETF USD (Acc)
  • Anzahl Fondswechsel: 5
  • Tarif: Alte Leipziger FR10 ALfonds ohne Garantien, Einzeltarif

Direkte Fondsanlage

  • An-/Verkaufsgebühr 0,75 %
  • Laufende Fondskosten 0,20 % p. a.
  • Service-Entgelt inkl. USt. 1,19 % p. a.
  • Thesaurierend in der Ansparphase, steuerliche Teilfreistellung 30,00 %
  • Basiszins (Vorabpauschale) 2,11 %
  • Kein Sparerpauschbetrag, keine Kirchensteuer berücksichtigt
  • Steuern während der Ansparphase in Summe 33.780,13 €

A · Kapitalauszahlung mit 67

  • Einkommensteuersatz bei Kapitalleistung 42,00 %
  • Fondspolice: angespartes Kapital 421.578,74 €, abzüglich Steuern 44.363,17 €, Kapitalleistung nach Steuern 377.215,57 €
  • Direkte Fondsanlage: Kapitalleistung nach Steuern 329.846,29 €
  • Vorteil Kapital nach Steuern +47.369,28 €
  • Die Modellrechnung weist nicht aus, welcher Anteil dieses Unterschieds auf einzelne Faktoren zurückgeht, etwa Kosten, Steuern während der Laufzeit oder die Besteuerung bei Auszahlung.

B · Verrentung

  • Fondspolice: Verrentungskapital 421.578,74 €, Bruttorente 1.511,86 €, Steuern 77,11 €, Nettorente 1.434,75 € monatlich, lebenslang
  • Direkte Fondsanlage: Verrentungskapital 329.846,29 €, Nettoausschüttung 260,21 € zuzüglich Fondsentnahme 849,07 €, Nettorente 1.109,28 € monatlich
  • Entnahmeplan: Nettowertentwicklung 2,50 % p. a., Ausgabeaufschlag 0,00 %, ausschüttend, Teilfreistellung 0,00 %
  • Einkommensteuersatz in der Rentenphase 30,00 %
  • Statistische Lebenserwartung 95 Jahre (DAV 2004 R 1. Ordnung)
  • Vorteil Nettorente Fondspolice +325,47 € monatlich

C · Todesfall mit 67

  • Simuliert: Versterben in der Ansparphase im Alter von 67
  • Fondspolice: Todesfallleistung 421.578,74 €, Erträge einkommensteuerfrei
  • Direkte Fondsanlage: 329.846,29 €, Erträge abgeltungsteuerpflichtig
  • Unterschied 91.732,45 €
  • Eine mögliche Erbschaftsteuer ist nicht berücksichtigt

Hinweise zu den Sternchen

  1. Bei fondsgebundenen Versicherungen hängen Teilentnahmen, ein mögliches Mindestguthaben im Vertrag und die Folgen für den Vertrag vom jeweiligen Tarif ab.
  2. Ob und in welcher Höhe Steuern anfallen, hängt unter anderem vom Gewinn und der persönlichen Situation ab. Für die direkte Fondsanlage berücksichtigt die Modellrechnung eine steuerliche Teilfreistellung von 30 %.

Quelle: Software „FondsanlagenOPTIMIERER“ Version 3.4 des Instituts für Vorsorge und Finanzplanung GmbH, Analyse vom 22.09.2026, Steuergesetzgebung Stand 01.01.2026. Die Praxisbeispiele sind unabhängig von dieser Modellrechnung.